Cách tính điểm hòa vốn: CÔNG THỨC và ví dụ dễ hiểu
Cách tính điểm hòa vốn là kiến thức quan trọng giúp doanh nghiệp xác định mức sản lượng hoặc doanh thu tối thiểu cần đạt để bù đắp toàn bộ chi phí kinh doanh. Không chỉ giúp nhà quản lý nhận biết thời điểm hoạt động kinh doanh không còn thua lỗ, việc xác định điểm hòa vốn còn là cơ sở để xây dựng kế hoạch doanh thu, kiểm soát chi phí và đánh giá hiệu quả đầu tư.
Vậy công thức điểm hòa vốn được xác định như thế nào? Làm sao tính doanh thu hòa vốn chính xác? Hãy cùng tìm hiểu chi tiết qua bài viết dưới đây.
HIỂU ĐÚNG Điểm hòa vốn là gì?
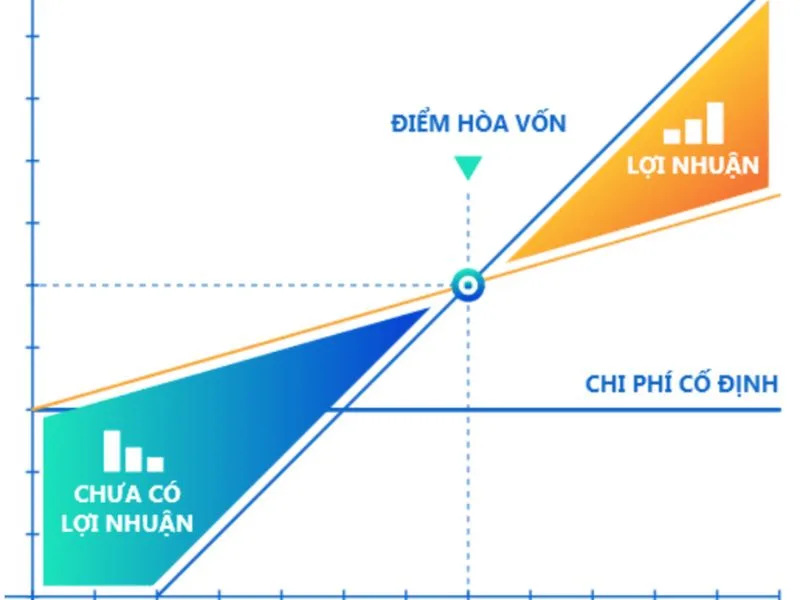
Theo nguồn Tin tổng hợp : Điểm hòa vốn (Break-even Point – BEP) là mức sản lượng hoặc doanh thu mà tại đó tổng doanh thu bằng tổng chi phí của doanh nghiệp. Nói cách khác, đây là thời điểm hoạt động kinh doanh vừa đủ để bù đắp toàn bộ chi phí phát sinh, không tạo ra lợi nhuận nhưng cũng không bị thua lỗ.
Để hiểu đơn giản, hãy hình dung một cửa hàng kinh doanh đồ gia dụng. Mỗi tháng, cửa hàng phải chi trả tiền thuê mặt bằng, lương nhân viên, điện nước và nhiều khoản chi phí khác. Bên cạnh đó, mỗi sản phẩm bán ra cũng cần một khoản tiền nhập hàng, đóng gói và vận chuyển.
Khi doanh thu từ việc bán hàng vừa đủ bù đắp tất cả những khoản chi phí này, cửa hàng đã đạt điểm hòa vốn. Nếu doanh thu tiếp tục tăng trong khi các yếu tố chi phí được kiểm soát tốt, phần chênh lệch có thể chuyển thành lợi nhuận.
Về nguyên tắc:
-
Doanh thu lớn hơn tổng chi phí: Doanh nghiệp có lợi nhuận.
-
Doanh thu bằng tổng chi phí: Doanh nghiệp đạt điểm hòa vốn.
-
Doanh thu nhỏ hơn tổng chi phí: Doanh nghiệp đang bị thua lỗ.
Hiểu rõ khái niệm này là bước đầu tiên để doanh nghiệp xác định mục tiêu kinh doanh và đánh giá khả năng duy trì hoạt động trong từng giai đoạn.
Các yếu tố cần xác định trước khi tính điểm hòa vốn
Trước khi áp dụng công thức điểm hòa vốn, doanh nghiệp cần xác định một số dữ liệu tài chính cơ bản. Đây là những yếu tố trực tiếp ảnh hưởng đến kết quả tính toán.
Chi phí cố định
Chi phí cố định (Fixed Costs) là những khoản chi phí không thay đổi theo sự biến động của sản lượng sản xuất hoặc tiêu thụ trong một phạm vi hoạt động nhất định.
Một số khoản chi phí cố định phổ biến bao gồm:
-
Tiền thuê văn phòng, nhà xưởng hoặc mặt bằng kinh doanh.
-
Lương nhân viên quản lý và nhân sự cố định.
-
Chi phí khấu hao tài sản, máy móc, thiết bị.
-
Chi phí bảo hiểm và các khoản phí duy trì hoạt động.
-
Chi phí phần mềm quản lý, dịch vụ thuê bao định kỳ.
Chẳng hạn, một cửa hàng phải trả 15 triệu đồng tiền thuê mặt bằng mỗi tháng. Dù bán được 100 hay 500 sản phẩm, khoản tiền thuê này về cơ bản vẫn không thay đổi trong thời hạn hợp đồng.
Chi phí biến đổi
Chi phí biến đổi (Variable Costs) là những khoản chi phí thay đổi theo sản lượng sản xuất hoặc số lượng sản phẩm tiêu thụ.
Các khoản chi phí này thường bao gồm:
-
Chi phí nguyên vật liệu và hàng hóa đầu vào.
-
Chi phí nhân công trực tiếp tính theo sản phẩm.
-
Chi phí bao bì, đóng gói.
-
Chi phí vận chuyển tính theo đơn hàng.
-
Hoa hồng bán hàng theo doanh thu.
Ví dụ, một doanh nghiệp sản xuất mỗi chiếc túi cần 80.000 đồng tiền nguyên vật liệu, nhân công và đóng gói. Khi sản lượng tăng, tổng chi phí biến đổi cũng tăng tương ứng.
Giá bán sản phẩm
Giá bán là số tiền doanh nghiệp thu được từ khách hàng khi bán một đơn vị sản phẩm hoặc cung cấp một đơn vị dịch vụ.
Đây là yếu tố quan trọng bởi mức giá bán quyết định khả năng bù đắp chi phí biến đổi và đóng góp vào việc thanh toán chi phí cố định.
Số dư đảm phí
Số dư đảm phí (Contribution Margin) là phần chênh lệch giữa giá bán một đơn vị sản phẩm và chi phí biến đổi trên một đơn vị sản phẩm.
Khoản chênh lệch này được sử dụng để bù đắp chi phí cố định. Sau khi toàn bộ chi phí cố định được bù đắp, phần số dư đảm phí còn lại sẽ góp phần tạo ra lợi nhuận.
Việc xác định chính xác các yếu tố trên sẽ giúp doanh nghiệp áp dụng cách tính điểm hòa vốn một cách hiệu quả và hạn chế sai lệch trong quá trình lập kế hoạch tài chính.
CÔNG THỨC điểm hòa vốn và cách tính chi tiết
Tùy theo mục đích quản lý, doanh nghiệp có thể xác định điểm hòa vốn theo sản lượng tiêu thụ hoặc doanh thu. Hai cách tính này có mối liên hệ chặt chẽ nhưng phục vụ những nhu cầu phân tích khác nhau.
Công thức tính điểm hòa vốn theo sản lượng
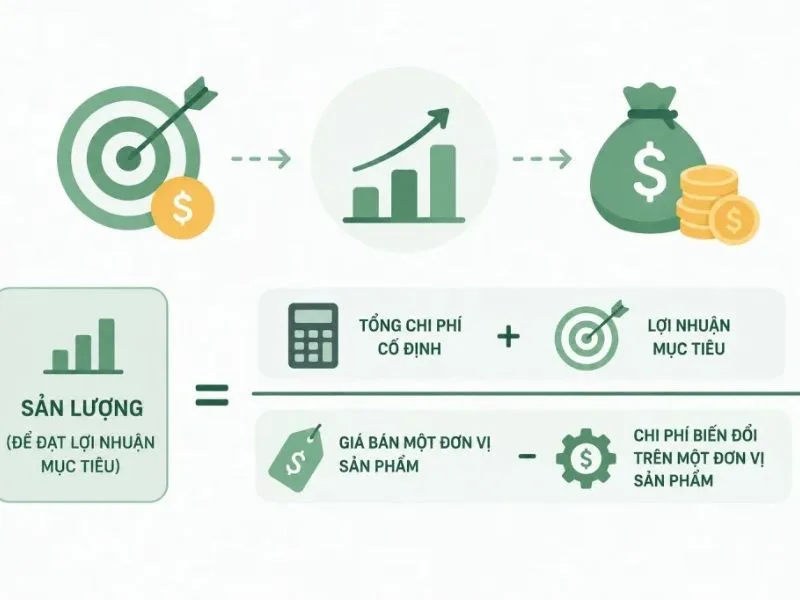
Đối với doanh nghiệp kinh doanh một loại sản phẩm, công thức xác định sản lượng hòa vốn được tính như sau:
Sản lượng hòa vốn = Chi phí cố định / (Giá bán một đơn vị sản phẩm – Chi phí biến đổi một đơn vị sản phẩm)
Trong đó:
-
Chi phí cố định: Tổng chi phí cố định trong kỳ.
-
Giá bán một đơn vị sản phẩm: Giá bán của một sản phẩm.
-
Chi phí biến đổi một đơn vị sản phẩm: Tổng chi phí biến đổi tính trên mỗi sản phẩm.
Phần chênh lệch giữa giá bán và chi phí biến đổi chính là số dư đảm phí đơn vị.
Kết quả thu được cho biết doanh nghiệp cần tiêu thụ tối thiểu bao nhiêu sản phẩm để bù đắp toàn bộ chi phí.
Công thức tính doanh thu hòa vốn
Bên cạnh sản lượng, doanh nghiệp cũng cần xác định mức doanh thu tối thiểu cần đạt được trong một kỳ kinh doanh.
Công thức điểm hòa vốn theo doanh thu được xác định như sau:
Doanh thu hòa vốn = Chi phí cố định / Tỷ lệ số dư đảm phí
Trong đó:
Tỷ lệ số dư đảm phí = (Doanh thu – Tổng chi phí biến đổi) / Doanh thu
Hoặc đối với một sản phẩm:
Tỷ lệ số dư đảm phí = (Giá bán – Chi phí biến đổi đơn vị) / Giá bán
Doanh thu hòa vốn giúp nhà quản lý xác định quy mô doanh thu cần đạt để hoạt động kinh doanh không bị thua lỗ. Đây cũng là căn cứ hữu ích để xây dựng chỉ tiêu doanh thu theo tháng, quý hoặc năm.
Ví dụ minh họa cách tính điểm hòa vốn
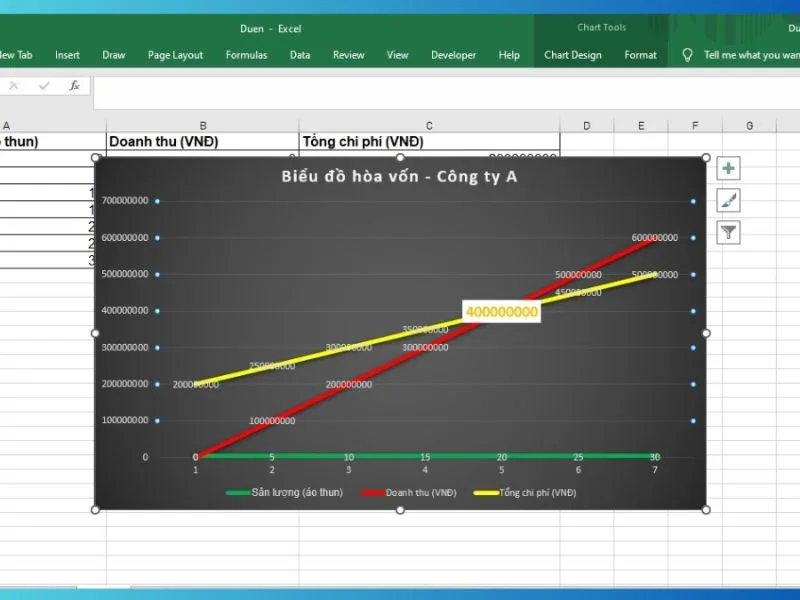
Để hiểu rõ hơn, hãy cùng xem xét một tình huống kinh doanh cụ thể.
Một cửa hàng chuyên kinh doanh đồ gia dụng có các thông tin tài chính trong tháng như sau:
-
Chi phí cố định: 30.000.000 đồng.
-
Giá bán một sản phẩm: 200.000 đồng.
-
Chi phí biến đổi trên mỗi sản phẩm: 120.000 đồng.
Bước 1: Xác định số dư đảm phí đơn vị
Số dư đảm phí đơn vị = 200.000 – 120.000 = 80.000 đồng.
Như vậy, mỗi sản phẩm bán ra giúp cửa hàng có 80.000 đồng để bù đắp chi phí cố định và tạo lợi nhuận sau khi đã hòa vốn.
Bước 2: Tính sản lượng hòa vốn
Sản lượng hòa vốn = 30.000.000 / 80.000 = 375 sản phẩm.
Điều này có nghĩa cửa hàng cần bán tối thiểu 375 sản phẩm trong tháng để bù đắp toàn bộ chi phí.
Bước 3: Tính doanh thu hòa vốn
Tỷ lệ số dư đảm phí = 80.000 / 200.000 = 40%.
Doanh thu hòa vốn = 30.000.000 / 40% = 75.000.000 đồng.
Như vậy, cửa hàng cần đạt doanh thu 75 triệu đồng mỗi tháng để không bị lỗ.
Bước 4: Đánh giá kết quả kinh doanh
Giả sử cửa hàng tiêu thụ được 450 sản phẩm trong tháng:
-
Doanh thu: 450 × 200.000 = 90.000.000 đồng.
-
Tổng chi phí biến đổi: 450 × 120.000 = 54.000.000 đồng.
-
Tổng chi phí: 30.000.000 + 54.000.000 = 84.000.000 đồng.
-
Lợi nhuận: 90.000.000 – 84.000.000 = 6.000.000 đồng.
Qua ví dụ trên, có thể thấy khi sản lượng bán ra vượt mức 375 sản phẩm, cửa hàng bắt đầu tạo ra lợi nhuận. Đây là cơ sở để nhà quản lý đặt mục tiêu bán hàng và kiểm soát hiệu quả hoạt động kinh doanh.
Phân tích hòa vốn trong hoạt động kinh doanh
Không chỉ dừng lại ở việc xác định một con số, phân tích hòa vốn còn giúp doanh nghiệp nhìn nhận rõ hơn mối quan hệ giữa doanh thu, chi phí và lợi nhuận.
Thông qua kết quả phân tích, nhà quản lý có thể đánh giá khả năng sinh lời, mức độ an toàn tài chính và những rủi ro tiềm ẩn trong hoạt động kinh doanh.
Phân tích mối quan hệ giữa doanh thu và chi phí
Khi doanh nghiệp đã xác định được điểm hòa vốn, việc so sánh doanh thu thực tế với mức doanh thu cần thiết sẽ giúp đánh giá tình hình kinh doanh.
Có ba trường hợp cần lưu ý:
-
Doanh thu thấp hơn doanh thu hòa vốn: Hoạt động kinh doanh chưa đủ khả năng bù đắp chi phí và đang phát sinh lỗ.
-
Doanh thu bằng doanh thu hòa vốn: Doanh nghiệp vừa đủ bù đắp toàn bộ chi phí.
-
Doanh thu cao hơn doanh thu hòa vốn: Doanh nghiệp bắt đầu tạo ra lợi nhuận nếu các giả định về chi phí và giá bán không thay đổi.
Việc theo dõi mối quan hệ này thường xuyên giúp doanh nghiệp chủ động điều chỉnh kế hoạch bán hàng thay vì chỉ đánh giá hiệu quả dựa trên doanh thu đơn thuần.
Phân tích biên độ an toàn
Biên độ an toàn (Margin of Safety) cho biết doanh thu thực tế có thể giảm bao nhiêu trước khi doanh nghiệp rơi vào tình trạng thua lỗ.
Công thức tính:
Biên độ an toàn = Doanh thu thực tế – Doanh thu hòa vốn
Tỷ lệ biên độ an toàn:
Tỷ lệ biên độ an toàn = (Biên độ an toàn / Doanh thu thực tế) × 100%
Ví dụ, một doanh nghiệp có doanh thu thực tế 100 triệu đồng và doanh thu hòa vốn 75 triệu đồng.
Biên độ an toàn = 100 – 75 = 25 triệu đồng.
Tỷ lệ biên độ an toàn = 25 / 100 × 100% = 25%.
Điều này có nghĩa doanh thu có thể giảm khoảng 25% so với mức hiện tại trước khi doanh nghiệp chạm đến ngưỡng hòa vốn, với điều kiện cơ cấu giá bán và chi phí không thay đổi.
Phân tích tác động khi giá bán và chi phí thay đổi
Trong thực tế, thị trường luôn vận động và những yếu tố như giá nguyên liệu, chi phí vận hành hay sức mua của khách hàng có thể thay đổi bất cứ lúc nào.
Vì vậy, doanh nghiệp cần thường xuyên cập nhật dữ liệu để đánh giá tác động của những biến động này đến điểm hòa vốn.
Chẳng hạn:
-
Khi giá bán tăng: Số dư đảm phí có thể tăng, từ đó làm giảm sản lượng cần tiêu thụ để hòa vốn.
-
Khi chi phí biến đổi tăng: Số dư đảm phí giảm, khiến doanh nghiệp phải bán nhiều sản phẩm hơn để bù đắp chi phí.
-
Khi chi phí cố định tăng: Mức sản lượng và doanh thu cần thiết để hòa vốn cũng tăng.
-
Khi tối ưu chi phí: Doanh nghiệp có thể giảm ngưỡng hòa vốn và cải thiện khả năng sinh lời.
Những phân tích này giúp nhà quản lý có thêm căn cứ để điều chỉnh chính sách giá, lựa chọn nhà cung cấp và phân bổ nguồn lực phù hợp.
Ý nghĩa của việc tính điểm hòa vốn đối với doanh nghiệp
Trong quản trị kinh doanh, việc xác định điểm hòa vốn không chỉ mang ý nghĩa kế toán mà còn hỗ trợ doanh nghiệp hoạch định chiến lược và kiểm soát rủi ro.
Xác định mục tiêu doanh thu và sản lượng
Biết được mức doanh thu và sản lượng tối thiểu cần đạt giúp doanh nghiệp xây dựng kế hoạch kinh doanh thực tế hơn.
Thay vì đặt mục tiêu bán hàng dựa trên cảm tính, nhà quản lý có thể dựa vào dữ liệu chi phí để xác định chỉ tiêu cụ thể cho từng bộ phận, nhân viên hoặc giai đoạn kinh doanh.
Hỗ trợ quyết định định giá sản phẩm
Giá bán ảnh hưởng trực tiếp đến số dư đảm phí và khả năng bù đắp chi phí.
Thông qua việc phân tích các mức giá khác nhau, doanh nghiệp có thể đánh giá phương án nào giúp duy trì khả năng cạnh tranh mà vẫn đảm bảo hiệu quả tài chính.
Kiểm soát chi phí và hạn chế rủi ro
Một doanh nghiệp có mức chi phí cố định quá cao thường phải đạt doanh thu lớn để duy trì hoạt động.
Việc theo dõi điểm hòa vốn giúp nhà quản lý nhận diện những khoản chi chưa hợp lý, từ đó tìm kiếm giải pháp tiết kiệm và sử dụng nguồn lực hiệu quả hơn.
Đánh giá tính khả thi của dự án kinh doanh
Đối với người khởi nghiệp hoặc doanh nghiệp đang có kế hoạch mở rộng, phân tích hòa vốn là một bước quan trọng trong quá trình đánh giá tính khả thi.
Thông qua các số liệu dự kiến, nhà đầu tư có thể ước tính thời điểm hoạt động kinh doanh bắt đầu có lợi nhuận, đồng thời cân nhắc khả năng đáp ứng doanh thu trong điều kiện thị trường thực tế.
Lời kết
Hiểu rõ cách tính điểm hòa vốn là bước quan trọng giúp doanh nghiệp chủ động hơn trong việc quản lý tài chính, kiểm soát chi phí và xây dựng kế hoạch kinh doanh. Không đơn thuần là một phép tính để xác định ngưỡng không lãi, không lỗ, điểm hòa vốn còn mang đến góc nhìn rõ ràng về mối quan hệ giữa doanh thu, chi phí và khả năng sinh lời. Khi biết mình cần đi đến đâu để bù đắp những khoản đầu tư ban đầu, doanh nghiệp sẽ có thêm cơ sở để lựa chọn hướng đi phù hợp và vững vàng hơn trước những biến động của thị trường.
Để cập nhật thêm kiến thức hữu ích về quản trị, tài chính, chiến lược và phát triển doanh nghiệp, hãy tiếp tục theo dõi chuyên mục Kinh doanh. Những thông tin thiết thực sẽ là hành trang giúp bạn đưa ra quyết định sáng suốt và từng bước xây dựng hoạt động kinh doanh hiệu quả, bền vững.